Окупаемость портального обрабатывающего центра: перенос обработки крупногабаритных деталей на собственное производство
Портальный обрабатывающий центр может оправдать вложения, если стабильная загрузка обеспечивает экономию, достаточную для покрытия затрат на владение и эксплуатацию. Одна лишь высокая сумма расходов на аутсорсинг этого не доказывает. Работы должны соответствовать возможностям станка, предприятие — иметь необходимые условия для их выполнения, а производственная команда — выпускать детали приемлемого качества по реалистичной себестоимости.
Наиболее убедительное экономическое обоснование обычно начинается с регулярно выпускаемых компонентов, перевозка которых обходится дорого, выполнение заказов у внешних подрядчиков сложно планировать или которые критически важны для сборки. Решение становится менее привлекательным при нерегулярном спросе, существенно различающихся требованиях к обработке или прогнозе, предполагающем непрерывную работу станка сразу после установки.
Начните с работ, которые действительно можно передать на собственное производство
Проанализируйте переданные на аутсорсинг заказы по семействам деталей, редакциям чертежей, материалам, годовому объёму, стоимости обработки и соблюдению сроков поставки. Отделите стоимость механической обработки от затрат на сырьё, термообработку, покрытия и другие услуги, которые останутся внешними. В расчёт экономии включайте только те затраты, которые исчезнут после переноса работ.
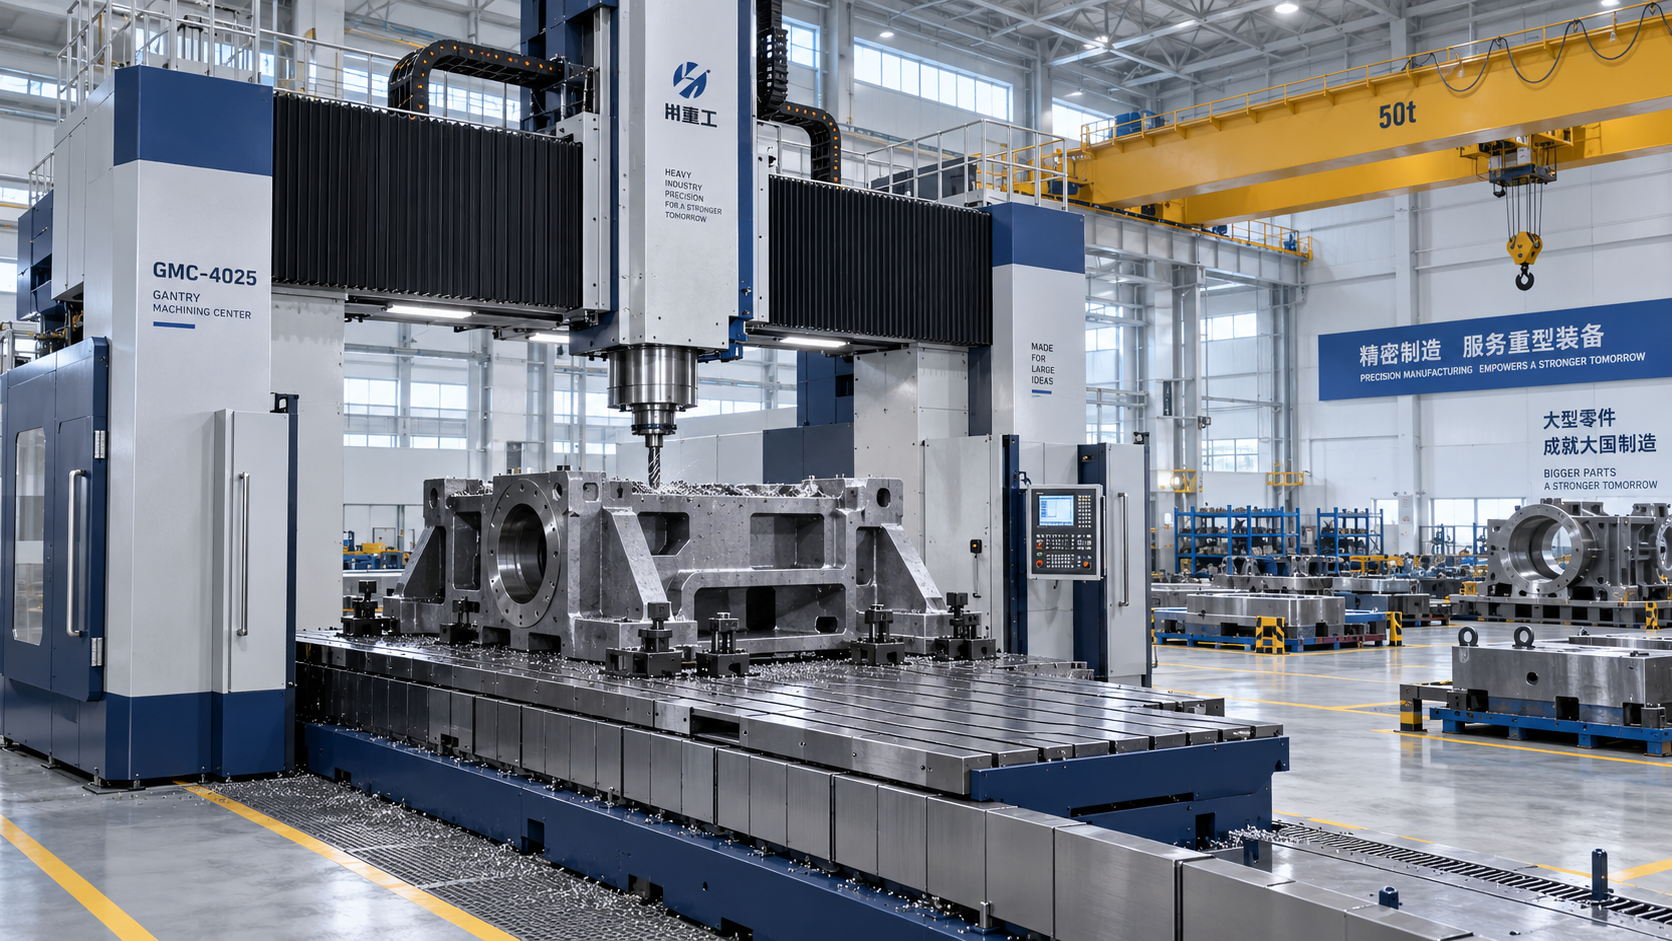
Затем определите, какие операции подходят для портального обрабатывающего центра. Кандидатами могут быть крупные основания, плиты, рамы и корпуса, если для их изготовления требуются фрезерование, сверление, растачивание или согласованная обработка элементов, расположенных на значительном расстоянии друг от друга. Однако габаритные размеры — лишь первый критерий отбора.
Деталь должна помещаться вместе с приспособлениями и режущим инструментом, с учётом зазоров для загрузки. Грузоподъёмность стола должна соответствовать массе заготовки и оснастки, включая распределение нагрузки. Для обработки боковых поверхностей, глубоких полостей или наклонных элементов могут понадобиться дополнительные головки или установки, что повлияет как на цену покупки, так и на длительность цикла.
Рассчитывайте инвестиции в токарные работы отдельно. Например, TCK700 — это токарный станок с ЧПУ с наклонной станиной под углом 45 градусов и револьверной головкой на 12 позиций. Он может подойти для обработки тел вращения в рамках более широкого производственного плана, но его токарные возможности не подтверждают пригодность для фрезерования крупногабаритных рам. Соответствие каждого процесса нужному станку не позволяет необоснованно увеличивать обоснование инвестиций в портальный центр за счёт расходов на посторонние виды обработки.
Затраты на ввод в эксплуатацию выходят за рамки цены в коммерческом предложении
Сравнивайте предложения на основе единых производственных требований. Более низкая цена станка может потерять преимущество, если необходимые инструментальная оснастка, измерительная система, программное обеспечение, монтажные работы или техническая поддержка по внедрению позже приведут к дополнительным расходам.
Вопросы перемещения крупногабаритных деталей необходимо заранее оценить на площадке. Станок может помещаться в цехе, но самая длинная деталь не сможет пройти по маршруту загрузки или развернуться под краном. Предусмотрите место для временного хранения, контроля, технического обслуживания и удаления стружки. Эти требования могут повлиять на планировку предприятия не меньше, чем габариты станка.
Точность также требует затрат на инфраструктуру. На готовую геометрию могут влиять перепады температуры, поведение фундамента, опора заготовки и остаточные напряжения в материале. Покупка станка с подходящими характеристиками позиционирования сама по себе не гарантирует, что крупная сварная конструкция сохранит плоскостность после раскрепления.
Рассчитывайте экономию для одинаковых готовых деталей
Для корректного сравнения нужно определить стоимость изготовления одной и той же принятой по качеству детали каждым из способов. Сравнение цены готовой детали у поставщика с внутренним временем резания не учитывает значительную часть работ, необходимых для получения пригодной детали.
Для внешнего производства учитывайте затраты на механическую обработку, от которых можно отказаться, перевозку, упаковку, входной контроль, а также документально подтверждённые расходы на срочное выполнение заказа и переделки по вине поставщика. Для собственного производства учитывайте трудозатраты на наладку и эксплуатацию, программирование, инструмент, энергию, СОЖ, контроль, техническое обслуживание, а также ожидаемый брак и переделки.
Рассчитывайте общие затраты одинаково для обоих вариантов. Если в обоих случаях используется одна и та же покупная отливка, её стоимость обычно не влияет на сравнение. Однако более высокий уровень внутреннего брака увеличит расход материала, и это необходимо учесть.
Годовой чистый операционный денежный эффект = устраняемые внешние затраты − дополнительные денежные расходы на внутреннее производство.
Простой срок окупаемости = общий объём первоначальных денежных вложений ÷ годовой чистый операционный денежный эффект.
Простой срок окупаемости — это предварительный оценочный показатель. Он наиболее полезен, когда годовой эффект достаточно стабилен. Если объём производства наращивается постепенно, рассчитывайте накопленный денежный поток по годам, чтобы определить, когда инвестиции окупятся.
Для более полной оценки ROI анализируйте денежные потоки за планируемый период владения, включая крупные затраты на техническое обслуживание, высвобождение оборотного капитала и обоснованную остаточную стоимость. Дисконтирование денежных потоков позволяет учитывать, что будущая экономия сегодня стоит меньше. При расчётах последовательно учитывайте финансирование, чтобы не посчитать проценты и стоимость капитала дважды.
Для расчёта окупаемости используйте денежные затраты. Амортизация важна для бухгалтерского и налогового анализа, но не является дополнительным операционным денежным расходом. Аналогично, распределение внутренних накладных расходов может быть полезно для расчёта себестоимости продукции, но не обязательно отражает изменение денежных затрат вследствие покупки.
Именно при оценке загрузки обычно не выдерживают проверки оптимистичные прогнозы
Доступное время смены не равно производительной мощности. Загрузку, выверку, замену приспособлений, настройку инструмента, контроль, техническое обслуживание и ожидание чертежей или материала также нужно учитывать. Даже длительные циклы резания могут требовать существенной подготовки и внимания оператора.
Рассчитывайте мощность на основе фактической структуры заказов. Для каждого семейства деталей оцените общее время занятости станка, включая наладку и контроль, если он требует остановки станка. Учитывайте ожидаемые объёмы заказов, а затем проверьте, укладываются ли требуемые часы в график с учётом персонала и возможных сбоев.
Не приравнивайте часы работы шпинделя к общему времени занятости станка. Если экономию рассчитывать на час резания, а мощность — по общему времени занятости, модель может завысить объём работ, который станок способен выполнить.
Для оценки точки безубыточности можно использовать следующую формулу:
Необходимое годовое количество производительных часов = годовые постоянные денежные затраты на владение ÷ чистая экономия на производительный час до вычета этих постоянных затрат.
Эта зависимость полезна только в том случае, если почасовая экономия соответствует ожидаемой структуре заказов. Черновая обработка с большим съёмом материала, точная чистовая обработка и частые короткие серии предъявляют разные требования к инструменту, трудозатратам и наладке. Единый средний показатель может скрыть нерентабельные работы.
Подготовьте базовый и неблагоприятный сценарии. Сократите объём работ, которые можно перенести на собственное производство, увеличьте время наладки и предусмотрите более медленный выход на плановую загрузку. Если обоснование инвестиций зависит от неподтверждённых заказов или немедленного введения второй смены, эти допущения должны быть явно отражены при принятии решения.
Контроль сроков поставки ценен, если он меняет результат
Перенос обработки на собственное производство может сократить транспортные маршруты и упростить оперативное изменение графика. Финансовая ценность зависит от того, к чему приводит такой контроль: к сокращению расходов на срочные перевозки, уменьшению страховых запасов, предотвращению простоев сборки или появлению дополнительных заказов, которые предприятие сможет выполнить.
Учитывайте эти выгоды отдельно от прямой экономии на механической обработке. Сокращение запасов обычно высвобождает оборотный капитал; его не следует повторно учитывать как ежегодную экономию. Дополнительные продажи дают прирост маржи с учётом связанных затрат, а не весь объём выручки.
Собственное производство также концентрирует риски. Если один портальный станок становится единственным способом изготовления критически важного компонента, его поломка может остановить несколько последующих операций. Практическая ценность владения зависит от оперативности сервисного обслуживания, доступности запасных частей, возможностей технического обслуживания и наличия квалифицированного внешнего резервного подрядчика.
Свяжите покупку с демонстрацией производственного процесса
Прежде чем выбирать станок, предоставьте поставщикам репрезентативные чертежи, сведения о материалах, допусках, размерах партий и требованиях к контролю. Запросите описание процесса с указанием приспособлений, последовательности обработки, доступа инструмента, расчётного времени занятости станка и допущений по численности персонала.
Критерии приёмки должны включать результаты изготовления готовой детали и условия, в которых они были достигнуты. Демонстрация наиболее полезна, если использованные инструмент, метод наладки и подход к контролю можно воспроизвести на вашем предприятии. Включите в коммерческое соглашение обучение, обязанности по сервисному обслуживанию и порядок передачи оборудования в эксплуатацию.
Поэтапный перенос производства часто даёт более надёжный старт: передайте на собственное производство стабильное семейство деталей, измерьте фактические затраты и объём выпуска, а внешние мощности сохраните для пиковых нагрузок и специализированных операций. Одобряйте инвестиции, если даже неблагоприятный сценарий остаётся финансово приемлемым, а производственный план определяет, кто будет выполнять работы, контролировать качество и обслуживать оборудование с первой смены.
Vedon
Обычно отвечает в течение нескольких минут
Есть вопросы по главной странице?
Elaine / Директор по продажам
Jaye / Менеджер по продажам
Jessica / Менеджер по продажам